Что такое LTV в банке, простыми словами
Что такое LTV в ипотеке: допустимые значения, требования банков и ЦБ, расчёт на примерах, как снизить коэффициент и получить более выгодную процентную ставку.
Все новости
Опубликовано 26 декабря 2025 г. в 15:01Обновлено 18:00
Банк может отказать, повысить ставку или навязать дополнительные условия — и формально всё будет «по правилам». Часто дело не в доходе и не в кредитной истории, а в одном коэффициенте. LTV что это в банке простыми словами — не абстрактная формула, а показатель, который определяет, какую часть покупки вы оплачиваете сами, а какую — за счёт кредита.
Особенно наглядно это проявляется, когда речь заходит про LTV в ипотеке, где даже разница в несколько процентов меняет итоговую стоимость жилья. В этом материале разбираем, как работает коэффициент, почему банки так пристально на него смотрят и как использовать его в своих интересах.
Что такое LTV в банке: разбираемся в терминологии

Два значения одной аббревиатуры
Аббревиатура LTV расшифровывается двумя способами. Оба используются в финансах.
Loan-to-Value — банковский термин. Соотношение кредита к залогу. Про это дальше.
Lifetime Value — маркетинговая метрика. Ценность клиента для банка. На условия конкретного кредита не влияет.
Фокус статьи — банковский Loan-to-Value, показатель для кредитов под залог.
LTV (Loan-to-Value) — коэффициент кредит/залог
Определение: коэффициент LTV показывает долю стоимости залога, которую банк выдаст деньгами. Сколько процентов стоимости квартиры покроет кредит.
Применение: ипотека (основное), автокредиты, кредиты под залог недвижимости.
Простая аналогия. Покупка — это пирог. Часть оплачивается своими деньгами, часть — кредитом. Показатель LTV в ипотеке — это кредитная доля.
Банки оценивают риски через эту цифру. Больше собственных денег заёмщика — меньше вероятность отказа от выплат. Логика железная: человек с крупным первым взносом потеряет больше при дефолте.
Как рассчитывается LTV: формула и примеры
Базовая формула расчета
Элементы формулы. Сумма кредита — деньги от банка. Оценочная стоимость — из отчёта оценщика, не из объявления. Умножение на 100% даёт проценты.
Результат — доля заёмных денег. 80% означает: кредит покрывает 80%, свои деньги — 20%.
Калькулятор LTV (кредит / стоимость недвижимости)
Посчитай LTV — долю стоимости жилья, которую покрывает кредит. Чем ниже LTV, тем обычно мягче условия.
Три практических примера с пошаговыми расчетами
Разберём три ситуации: типичная ипотека, автокредит и займ под залог имеющегося жилья.
Пример 1: Ипотека на новостройку
Квартира стоит 5 млн. Есть миллион на первый взнос. Банк даёт 4 млн.
Подставляем в формулу: (4 / 5) × 100% = 80%
Пограничное значение. Заявку одобрят в большинстве банков, но ставка будет средней по рынку. Минимальные ставки дают при показателе ниже 70%.
Пример 2: Автокредит
Машина за 2 млн. Первый взнос 600 тысяч. Кредит на 1,4 млн.
Считаем: (1,4 / 2) × 100% = 70%
Семьдесят процентов для автокредита — вполне рабочий вариант. Машины теряют цену быстрее квартир, поэтому банки осторожнее. КАСКО останется обязательным условием, зато надбавок к базовой ставке не будет.
Важные нюансы расчета
Три момента меняют итоговую цифру:
- Оценочная стоимость не равна рыночной. Продавец просит 6 млн, оценщик пишет 5,5 млн. Банк считает от 5,5.
- Банки применяют понижающие коэффициенты. Старое жильё, дальние районы — минус 5-10% от оценки.
- При рефинансировании считают от остатка долга. Выплачено 2 млн из 5 — считают от 3 млн. Квартира за годы подорожала — показатель снижается сам.
Какой LTV считается нормальным для разных типов кредитов
Требования банков
Универсальной нормы нет. Каждый тип кредита имеет границы, основанные на рисках и ликвидности залога. Данные по банкам собраны в таблице.
| Тип кредита | Оптимальный LTV | Максимальный LTV | Особенности |
|---|---|---|---|
Ипотека (новостройка) | 70–80% | 85–95% | До 95% с господдержкой |
Ипотека (вторичка) | 65–75% | 80–85% | Меньший максимум |
Автокредит (новое) | 70–80% | 85–90% | КАСКО >80% обязательно |
Автокредит (б/у) | 60–70% | 70–80% | Зависит от года выпуска |
Под залог | 50–60% | 65–75% | Ликвидная недвижимость |
Максимум — крайняя граница, не рекомендация. Ближе к минимуму — лучше условия.
Что означают эти цифры:
- До 50% — лучшие ставки, минимум требований.
- 50-70% — стандарт. Базовые ставки, обычное одобрение.
- 70-80% — надбавки 0,5-1%. Могут запросить больше документов.
- 80-90% — комплексное страхование обязательно. Строгая проверка доходов. Возможен созаёмщик.
- Выше 90% — только спецпрограммы. Максимальные ставки.
Требования ЦБ РФ
Базовый норматив ЦБ — 80%. Превышение означает надбавки к коэффициенту риска для банка.
Результат: займы выше 85% банкам невыгодны. Резервируют больше капитала — теряют прибыль. Либо высокий процент, либо отказ.
Исключение — программы с господдержкой. Там до 95%, но условия жёсткие.
Как LTV влияет на условия кредита
Влияние на процентную ставку
Разница в 10% показателя меняет ставку на 0,5-2 пункта. При долгосрочном кредите — сотни тысяч переплаты. Диапазоны ставок по ипотеке в таблице.
| LTV | Ставка | Примечание |
|---|---|---|
До 50% | 9–11% | Лучшие условия |
50–70% | 10–12% | Стандарт |
70–80% | 11–13,5% | Средний уровень |
80–85% | 12–14,5% | Надбавка 1–2% |
85–95% | 13–16% | Максимум |
Принцип один: ниже показатель — ниже ставка.
Расчёт экономии
Займ 4 млн на 20 лет. При коэффициенте LTV в ипотеке 70% (ставка 11%): переплата 5,2 млн. При 85% (ставка 13%): переплата 6,4 млн. Экономия 1,2 млн только за счёт большего взноса.
Одобрение и дополнительные требования
Низкий показатель упрощает процесс. Лояльнее проверка, упрощённое подтверждение доходов, быстрое рассмотрение.
Высокий — жёстче контроль. Полный пакет документов за год. Могут требовать созаёмщика. Служба безопасности проверяет тщательнее. Оценка только у аккредитованных компаний.
Страхование
До 70% — страхование на выбор заёмщика.
70-80% — страхование залога обязательно. Отказ = повышение ставки на 1-2% или отклонение.
Выше 80% — комплексный пакет: недвижимость, жизнь, титул. Стоимость 0,3-1,5% от суммы ежегодно. На 4 млн — 12-60 тысяч в год.
Как банк определяет стоимость залога

Процесс оценки недвижимости
Определение стоимости проводят независимые компании из списка банка. Услуга стоит 3-7 тысяч рублей, срок 3-5 дней.
Специалист учитывает местоположение, состояние, площадь, инфраструктуру. Главное — цена быстрой продажи при проблемах.
Почему оценка отличается от рыночной
Понимание LTV что это в банке простыми словами невозможно без знания механизма определения стоимости залога. Банки применяют консервативный подход. Цифра в отчёте показывает быструю продажу, не объявленную в интернете.
Понижающие коэффициенты: старый фонд минус 10-15%, удалённые районы минус 5-10%. Разница достигает 20% от рыночной.
Действия при низкой оценке
Повторный заказ у другой компании из списка банка. Предоставление доказательств рыночной цены через аналоги. Увеличение первого взноса.
Как снизить LTV и получить выгодные условия
Увеличить первоначальный взнос
Найти пороговые значения банка: 80%, 70%, 50%. Просчитать экономию на процентах.
Доплатить 500 тыс. сейчас = сэкономить 800 тыс. за 20 лет.
Дополнительные источники
Если накоплений недостаточно, есть легальные источники увеличения взноса.
Источники:
- Материнский капитал: 631 тыс. в 2025
- Жилищные субсидии для льготников
- Накопительные программы банков 7-10% годовых
- Дарение от родственников
- Продажа имеющегося жилья
Комбинация источников даёт взнос 30-40%.
Стратегия рефинансирования
Досрочное погашение перед заявкой. Новая оценка при росте цен. Ожидание 2-3 года естественного снижения.
За три года из 5 млн выплачено 1,5 млн, квартира выросла с 6 до 7 млн. Показатель упал с 83% до 50%.
Выбор объекта
Новостройки от крупных застройщиков оцениваются выше. Типовые квартиры в центре получают премию. Избегать старый фонд, крайние этажи.
LTV в разных банках 2025
Требования к максимальному показателю различаются по банкам. Анализ условий топ-5 кредиторов по данным декабря 2025 года.
| Банк | Новостройка (макс. LTV) | Вторичка (макс. LTV) | Ставка при LTV < 70% |
|---|---|---|---|
Сбербанк | 90% | 85% | От 10,9% |
ВТБ | 90% | 85% | От 11,2% |
Альфа-Банк | 90% | 80% | От 11,5% |
Газпромбанк | 85% | 80% | От 11,0% |
Россельхозбанк | 90% | 85% | От 10,8% |
Данные актуальны на декабрь 2025, могут меняться. Уточнять условия напрямую в банке. Ставки базовые, итоговая зависит от множества факторов.
При выборе смотреть не только максимальный показатель, но и градацию ставок. Требования к подтверждению дохода различаются. Список аккредитованных оценщиков и застройщиков влияет на выбор объекта. Возможность досрочного погашения без комиссий экономит деньги.
Частые ошибки при работе с LTV
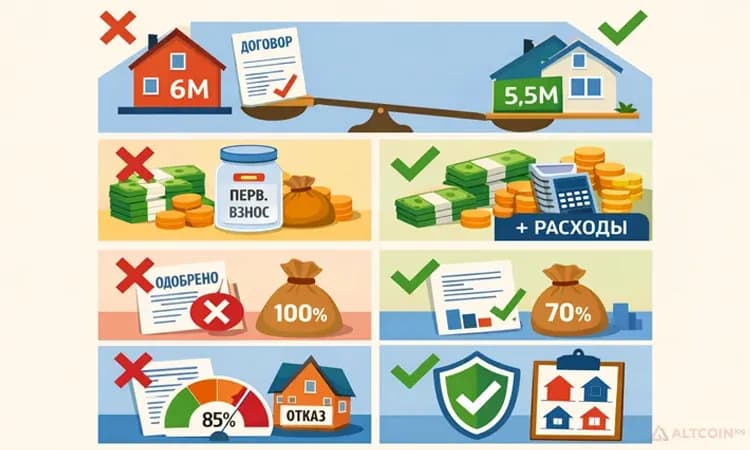
Из опыта ипотечных брокеров: эти промахи совершают 7 из 10 заёмщиков. Результат — отказы или невыгодные условия.
Ошибка 1: Расчёт от цены договора, а не от оценки
Банк ориентируется только на отчёт оценщика. Продавец просит 6 млн, оценщик выставил 5,5 млн — считают от меньшей суммы. Реальный показатель оказывается выше запланированного.
Ошибка 2: Забывают про расходы на сделку
Оценка, страхование, регистрация — ещё 100-200 тысяч рублей. Эти деньги нужны сверх первого взноса.
Ошибка 3: Берут максимум, потому что одобрили
Одобрение не равно выгодным условиям. Переплата составит миллионы рублей.
Ошибка 4: Не учитывают риск отказа
При показателе выше 85% банк может отказать даже с хорошей зарплатой. Нужны запасные варианты.
Ошибка 5: Игнорируют расходы на страхование
Обязательное страхование при высоком коэффициенте LTV что это в банке простыми словами — ежегодные траты. Учитывать в бюджет на весь срок.
Избежать промахов просто: тщательно просчитать все варианты перед подачей заявки.
Чек-лист: готовимся к оформлению кредита
Этот список поможет подготовиться к походу в банк и избежать неприятных сюрпризов с условиями.
До подачи заявки:
- Рассчитан плановый показатель по формуле
- Узнан максимум в выбранных банках (минимум 3)
- Проверено влияние на процентную ставку
- Оценена возможность увеличить первый взнос
- Подготовлены документы для подтверждения дохода
- Выбрана аккредитованная компания для оценки
При оформлении:
- Уточнена итоговая ставка в зависимости от показателя
- Просчитаны обязательные расходы на страхование
- Сравнена полная стоимость в разных банках
- Проверены условия досрочного погашения
После одобрения:
- Запланирована стратегия снижения через досрочки
- Узнано, когда можно отказаться от страхования
Выполнив все пункты, заёмщик будет подготовлен лучше 90% остальных и получит максимально выгодные условия.
Заключение
LTV (Loan-to-Value) — ключевой показатель при любом кредите под залог. Он напрямую влияет на ставку, одобрение, требования к страхованию. Разобрав LTV что это в банке простыми словами, становится ясно: чем ниже показатель, тем выгоднее условия — железное правило.
Оптимальный диапазон для лучших условий: 60-70%. Всегда просчитывать несколько сценариев с разным первым взносом. Использовать онлайн-калькуляторы банков для предварительной оценки.
Перед походом в банк рассчитать свой показатель. Сравнить условия в 3-5 организациях. При сомнениях консультироваться с ипотечным брокером.
Сэкономленные на правильном Loan-to-Value деньги — реальные, не виртуальная выгода. Разница в несколько процентов показателя превращается в сотни тысяч рублей за срок кредита.
FAQ: что такое LTV в банке
LTV (Loan-to-Value) — это показатель, который показывает, какую часть стоимости залога покрывает кредит. Если квартира стоит 5 млн рублей, а банк выдаёт 4 млн, то LTV составляет 80%. Остальные 20% покупатель оплачивает собственными средствами.
Формула простая: LTV = (сумма кредита / стоимость залога) × 100%. Например, если жильё стоит 6 млн рублей, а кредит составляет 4,2 млн, показатель LTV будет 70%. Чем меньше этот процент, тем безопаснее сделка для банка.
Оптимальным считается показатель 60–70%. При таком уровне банки обычно предлагают самые выгодные ставки и быстрее одобряют заявку. Если LTV превышает 80–85%, условия кредита могут стать хуже: увеличивается процентная ставка и появляются дополнительные требования.
LTV помогает банку оценить риск. Если заёмщик вкладывает больше собственных средств, вероятность невыплаты кредита ниже. В случае проблем банк сможет быстрее вернуть деньги за счёт продажи залогового имущества.
Да. Самый простой способ — увеличить первоначальный взнос. Также показатель может снизиться после частичного погашения кредита или при росте стоимости недвижимости, если проводится повторная оценка залога.
Loan-to-Value — это банковский показатель соотношения кредита к стоимости залога. Lifetime Value — маркетинговая метрика, которая показывает прибыль банка от клиента за всё время сотрудничества. Эти термины имеют одинаковую аббревиатуру, но используются в разных сферах.
Похожие материалы:
- Как и где купить USDT, гайд и руководство с инструкцией
- Что такое валидаторы (VTS) в криптовалюте простыми словами
- Как продать криптовалюту в России: безопасные способы
- Инвестиции и заработок на криптовалюте: полное руководство для новичков
- ABCobmen. Когда приватность важнее формальностей в криптообмене
Теги
Материал носит информационный характер и не является инвестиционной рекомендацией. Криптовалюты волатильны, и вы можете потерять все вложения. Решения о сделках вы принимаете самостоятельно. Раскрытие
Комментарии0
Войдите, чтобы оставить комментарий
Комментарии проходят модерацию. Реклама, оскорбления и призывы к сделкам удаляются. Правила обсуждений
Пока никто не комментировал
Будьте первым — автор читает ветку и отвечает на вопросы по материалу.